Important Information

This website is managed by Ultima Markets’ international entities, and it’s important to emphasise that they are not subject to regulation by the FCA in the UK. Therefore, you must understand that you will not have the FCA’s protection when investing through this website – for example:

  • You will not be guaranteed Negative Balance Protection
  • You will not be protected by FCA’s leverage restrictions
  • You will not have the right to settle disputes via the Financial Ombudsman Service (FOS)
  • You will not be protected by Financial Services Compensation Scheme (FSCS)
  • Any monies deposited will not be afforded the protection required under the FCA Client Assets Sourcebook. The level of protection for your funds will be determined by the regulations of the relevant local regulator.

Note: UK clients are kindly invited to visit https://www.ultima-markets.co.uk/. Ultima Markets UK expects to begin onboarding UK clients in accordance with FCA regulatory requirements in 2026.

If you would like to proceed and visit this website, you acknowledge and confirm the following:

  • 1.The website is owned by Ultima Markets’ international entities and not by Ultima Markets UK Ltd, which is regulated by the FCA.
  • 2.Ultima Markets Limited, or any of the Ultima Markets international entities, are neither based in the UK nor licensed by the FCA.
  • 3.You are accessing the website at your own initiative and have not been solicited by Ultima Markets Limited in any way.
  • 4.Investing through this website does not grant you the protections provided by the FCA.
  • 5.Should you choose to invest through this website or with any of the international Ultima Markets entities, you will be subject to the rules and regulations of the relevant international regulatory authorities, not the FCA.

Ultima Markets wants to make it clear that we are duly licensed and authorised to offer the services and financial derivative products listed on our website. Individuals accessing this website and registering a trading account do so entirely of their own volition and without prior solicitation.

By confirming your decision to proceed with entering the website, you hereby affirm that this decision was solely initiated by you, and no solicitation has been made by any Ultima Markets entity.

I confirm my intention to proceed and enter this website Please direct me to the website operated by Ultima Markets , regulated by the FCA in the United Kingdom

Important Notice

Ultima Markets does not have an establishment in Singapore and does not operate from Singapore.

Ultima Markets does not provide products or services to citizens or residents of Singapore, and account applications from Singapore citizens or residents will not be accepted.

If you are a citizen or resident of Singapore, please do not open an account or use Ultima Markets’ products or services.

By selecting “Acknowledge and Continue Browsing”, you confirm that you are accessing this website on your own initiative and that your access is not the result of any direct marketing, targeted advertising, solicitation, or promotional activity by Ultima Markets.

Nothing on this website constitutes an offer, solicitation, or promotion of products or services in any jurisdiction where such activity is prohibited. You are responsible for ensuring that your access to and use of this website complies with applicable local laws and regulations.

Acknowledge and Enter the Website
Roll Arrow

原油移倉換月是什麼意思?WTI 11 月合約到期這一夜,CFD 持倉會經歷什麼 | Ultima Markets

Ultima Markets Silver & Gold Trading Icon
Buy: 0.00
Sell: 0.00%

摘要:

  • NYMEX 紐約原油 11 月期貨在 2026 年 10 月 20 日完成最後交易,台北時間 10 月 21 日凌晨 2:30 場內收市、凌晨 5:00 電子盤收市。本文講清移倉換月換的到底是什麼:NYMEX 到期日怎麼算、同一品種不同月份的價格為什麼不一樣、展期瞬間平台如何做資金調整、掛單與保證金會遇到什麼,以及為什麼新聞裡寫著 WTI 漲到 103 美元,你的帳戶上卻只有 99 美元。文末附 UM 四個原油 CFD 品種的規格對照與換月週操作清單。

一、NYMEX 11 月合約 10 月 21 日凌晨停盤,UM 的 CL-OIL 早四個營業日換月

移倉換月指的是期貨合約到期之前,把持倉從即將到期的月份換到下一個月份。同一件事牽涉兩個時點:交易所規定的最後交易日,和交易平台自己定的展期日,兩者往往相差數日,價格落差就落在這一段裡。

本文帶你理清這兩個時點分別怎麼定、月差怎樣隨到期臨近而變動,並指出你所有的原油CFD 持倉在這段視窗裡會遇到哪些資金調整和交易風險。

“NYMEX 紐約原油 11 月期貨受移倉換月影響,10 月 21 日 2:30 完成場內最後交易,凌晨 5:00 完成電子盤最後交易,請留意交易場所到期換月公告控制風險。此外,部分交易平台美油合約到期時間通常較 NYMEX 官方提前一天,請多加留意。”

這段提示講的是交易所的停盤時間。帳戶裡的報價按平台自己的展期日走。

Ultima Markets 公布的 2026 年 10 月期貨展期日程上,西德州原油期貨(CL-OIL)的展期日定在 10 月 14 日,當期合約從 11 月換到 12 月。NYMEX 的 11 月合約最後交易日是 10 月 20 日,兩者相差四個營業日。各平台的展期安排從提前一天到提前一週都有,具體日期以當月公告為準。

原因在產品性質。期貨合約到期要交割實物,交易所必須留出時間完成配對、開票和倉儲安排,所以停盤日會提前;CFD 不交割實物,只需要在標的合約失去流動性之前,把報價平移到下一份合約上。(推薦閱讀:原油差價合約是什麼?一篇搞懂交易優勢、風險與平台選擇)

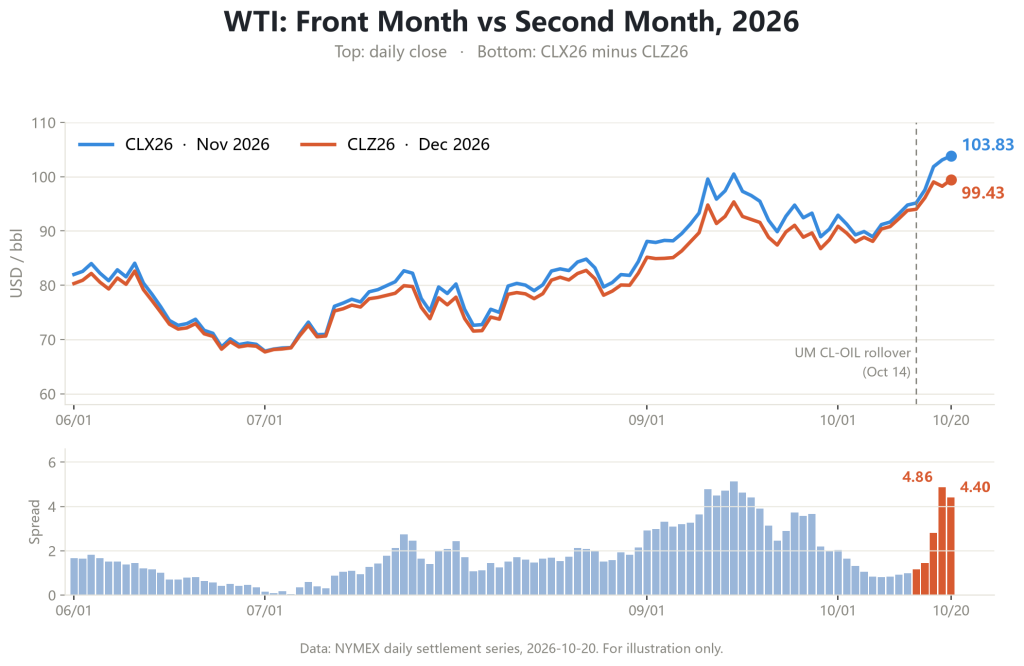
差別落到帳戶上很具體。10 月 7 日,WTI 11 月合約收在 88.92 美元,12 月合約收在 88.08 美元,兩者只差 0.84 美元;到 10 月 20 日,11 月合約盤中最高觸及 104.49 美元、收在 103.83 美元,12 月合約收在 99.43 美元,價差擴大到 4.40 美元。10 月 19 日結算後,媒體報出的標題是“WTI 漲 2.2% 至 103.66 美元、創 9 月中旬以來最高”,說的是 11 月合約;而從 10 月 14 日起,UM 的 CL-OIL 客戶螢幕上掛的是 12 月合約,價格一直在 90 多美元。

WTI 11 月與 12 月合約收盤價走勢及月差變化圖,2026 年 10 月,來源公開行情數據

二、移倉換月換掉的是合約月份

1. 期貨合約有壽限,CFD 沒有

原油期貨按交割月份掛牌,一份合約對應一個具體的交貨月。2026 年 11 月交割的那份叫 CLX26,12 月交割的叫 CLZ26,兩份合約同時在盤面上報價,各有各的成交量和價格。合約到期之後,它就從交易序列裡消失,下一份接上。

CFD 是差價合約,沒有實物交割,理論上可以一直持有,但它的報價必須掛在一個具體的期貨合約上才有意義。當所掛靠的合約到期,平台就要把報價切換到下一份,這個動作在行業裡叫展期(rollover),也叫移倉、轉倉、換月,英文裡 roll、contract rollover 指的都是同一件事。Ultima Markets官方公告的措辭是:期貨合約產品將在合約到期日自動更換至新合約。(推薦閱讀:2026年差价合约(CFD)外汇交易终极指南:一篇看懂5大优势、风险与顶尖平台对比)

這三個名字經常被混用。移倉指持倉從舊合約搬到新合約,展期指時間上的順延,換月指價格基準的月份變了。三者對交易者的實際影響只有一條:換完之後,帳戶裡的價格基準換成了新合約的月份。

2. NYMEX 的到期日是一條算出來的規則

CME 對輕質低硫原油期貨(代碼 CL)的規定:每個合約在交割月前一個月的 25 日之前第 3 個營業日停止交易;若這個月的 25 日恰好不是營業日,就提前到第 4 個營業日。

2026 年 11 月合約套進去算:10 月 25 日是週日,不是營業日,所以要往前數第 4 個營業日。從 25 日往回走,第一個落在 10 月 23 日(週五),第二個是 10 月 22 日(週四),第三個是 10 月 21 日(週三),第四個是 10 月 20 日(週二)。答案是 10 月 20 日。

停盤時點是美東時間 14:30,對應台北時間 10 月 21 日凌晨 2:30。所謂“場內最後交易”,指的就是公開報價時段的終點,這個時點也正好卡在 CME 採集當日結算價的窗口上(美東 14:28 到 14:30)。此後該合約不再有新的成交,當日電子盤時段在台北時間凌晨 5:00 結束,11 月合約徹底退出交易序列。

下一份合約同樣按這條規則推。2026 年 12 月合約的交割月是 12 月,前一個月 11 月 25 日是週三、屬於營業日,往前數第 3 個營業日分別是 11 月 24 日、23 日、20 日,所以 12 月合約的最後交易日是 11 月 20 日(週五)。

這條規則會隨節假日調整,具體日期每個月都要重算。交易平台的展期日因此不會固定,平台每月單獨公布一張表。

3. 同一品種不同月份,價格為什麼不一樣

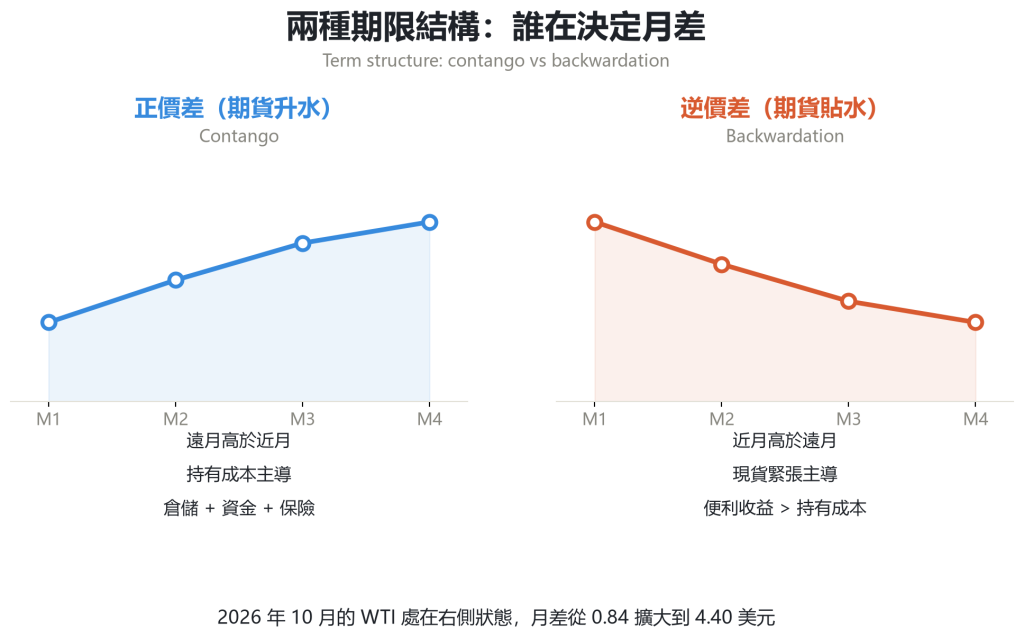
同一品種的原油,11 月交割與 12 月交割的價格經常差出好幾美元。這個差額叫月差(spread),由兩種力量決定。

一種是持有成本。今天買入原油要佔資金、要付倉儲費、要付保險,等到 12 月才交貨,這些成本得由買方補上。持有成本為正,遠月價格就會高於近月,這種向上傾斜的期限結構叫正價差,也叫期貨升水(contango),是原油市場的常態。

另一種是便利收益。當現貨突然緊張,手裡有油比手裡有合約更值錢,因為下游裝置不能停、煉廠要按期投料。這時近月價格被推高,甚至高過遠月,期限結構就翻成向下傾斜,這叫逆價差,也叫期貨貼水(backwardation)。持有成本壓過便利收益,期限結構就是升水;便利收益壓過持有成本,就是貼水。

2026 年 10 月的 WTI 正處在後一種狀態,而且貼得很深。10 月 7 日月差只有 0.84 美元,10 月 14 日是 1.15 美元,10 月 16 日跳到 2.81 美元,10 月 19 日擴大到 4.86 美元,10 月 20 日仍有 4.40 美元。

月差在最後一週加速走闊,緊張集中在馬上要交割的這批貨上,遠期並不緊張。這段時間的驅動都落在近端——海灣原油出口量降到正常水準的六到八成,霍爾木茲海峽的油輪遇襲事件頻發,超大型油輪運價升到上世紀六十年代該船型問世以來的最高水準,一艘從沙烏地阿拉伯駛往荷蘭的油輪折算下來每桶運輸成本一度達到 35 美元;EIA 公布的庫存數據也意外去化 318.6 萬桶,與市場原本預期的增加 170 萬桶正好相反。

這些消息衝擊的是現貨,近月漲得比遠月急,月差隨之走闊。

升水與貼水兩種期限結構對比圖,以及當前 WTI 月差所處狀態

4. 展期那一刻,帳戶裡發生了什麼

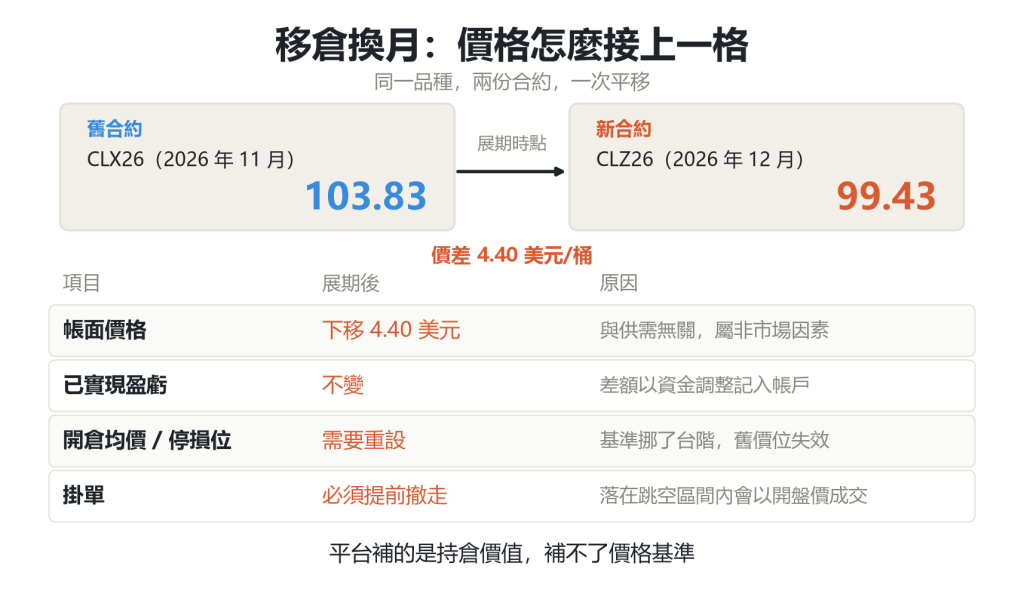
把一份合約換成另一份價格不同的合約,中間那道價差不會憑空消失。UM 官方公告對此的表述是:市場價格將在展期後產生一段非市場因素造成的行情波動,持倉中的期貨合約將依據展期方向產生相應的資金調整,以反映期貨倉位於新舊合約轉換時的價值變化。

第一層,自動換約。持倉不用你操作,展期當天平台會把所有未平倉的期貨類合約持倉統一挪到新合約上。

第二層,價格跳一下,而且這次跳動與供需無關。以 10 月 14 日 UM 的 CL-OIL 展期為例,舊合約收在 95.15 美元,新合約收在 94.00 美元,螢幕價格會直接下移 1.15 美元。到 10 月 20 日這個差距已經擴大到 4.40 美元,越接近 NYMEX 到期日,近月被擠得越兇,跳空的幅度就越大。

第三層,差額以資金調整補回來。新合約價格低於舊合約時,多頭持倉會得到一筆相應的資金調整、空頭持倉被扣減,方向上相當於把價差還給你,帳面淨值保持連貫。反過來,如果新合約價格高於舊合約,調整的方向也一起翻轉。

資金調整補的是持倉價值,補不了價格基準。換月之後,開倉均價、停損位、目標位仍按舊合約的價位設定,螢幕上的價格已經整體平移了一個台階。

舉個例子。0.1 手 CL-OIL 對應 100 桶原油,按 99.43 美元計價,名義價值 9,943 美元;1:500 的槓桿下,佔用保證金約 19.9 美元,價格每變動 1 美元,盈虧是 100 美元。如果 4.40 美元的價差不做任何調整,一次換月就會在帳面上憑空抹掉 440 美元,是這筆持倉保證金的二十多倍。平台做資金調整,補的就是這塊差額。

期貨移倉換月的價格銜接機制示意圖:舊合約到期、新合約接續、資金調整補償價差

5. 換月週容易踩的五個坑

資金調整會把盈虧補齊,換月前後仍有幾處操作上的麻煩。

掛單會被跳空跨過去。 如果停損或限價掛在跳空區間裡,價格一跳而過,訂單只能以跳空後的第一個可用價格成交,實際成交價與你設定的價位可以差出好幾個點。行業裡的通行做法是提前撤銷所有掛在現價附近的掛單,等換月結束再重新佈置;UM 的公告也明確提醒投資者在展期前調整相應的停損停利設定。

保證金水準可能瞬間告急。 價格先跳、資金調整後到,中間那段空檔裡,浮動盈虧和淨值會短暫失真。價差越大,失真越明顯。帳戶本來就接近爆倉線時,這段窗口足以觸發強制平倉。UM 公告同時提示,展期當天開盤前後半小時,所有內部轉帳暫停受理,想趕在這之前補足資金就得提前安排。

看著新聞對不上自己的帳戶。 新聞引用的通常是主力合約或近月合約的價格,持倉換到次月之後,兩者相差 4 美元以上。判斷盈虧看平台報價,用新聞裡的數字校準會偏。

比較兩個基準時把月份搞錯。 10 月 19 日,布蘭特 12 月合約結算 109.55 美元,WTI 11 月合約結算 103.66 美元,算出來的價差是 5.89 美元;但如果把 WTI 換成同為 12 月交割的合約,價差是 11.31 美元,幾乎翻了一倍。同一時點、同一組數據,只有兩個報價屬於同一交割月時才可比。跨品種看價差,第一步是確認交割月份一致。

把換月當成免費。 展期本身有資金調整,但持倉成本照舊。UM 平台上,USOUSD 與 UKOUSD 這類現貨型原油合約按日計收隔夜利息、每週五為三倍計息日;CL-OIL 與 UKOUSDft 這類期貨型合約,成本更多體現在換月時的價差裡。無論哪一種,中長線持有都要把這筆錢算進盈虧。

三、換月週怎麼處理持倉

UM 的原油產品分兩類,處理方式完全不同。

期貨型合約有明確的展期日,到期自動換約並做資金調整。2026 年 10 月,CL-OIL 的展期日是 10 月 14 日(11 月換 12 月),UKOUSDft 的展期日是 10 月 23 日(12 月換 2027 年 1 月)。這兩份合約的規格表都沒有單列隔夜利息,成本主要體現在換月價差上。

現貨型合約沒有到期日,報價同樣跟隨近月期貨,但沒有展期公告,成本以每日隔夜利息的形式體現,三倍計息日固定在每週五。

四個品種的規格如下,點值均為 1 美元、每手 1000 桶、報價保留三位小數,槓桿最高 1:500,最小交易 0.01 手、步長 0.01 手,均不收取手續費。

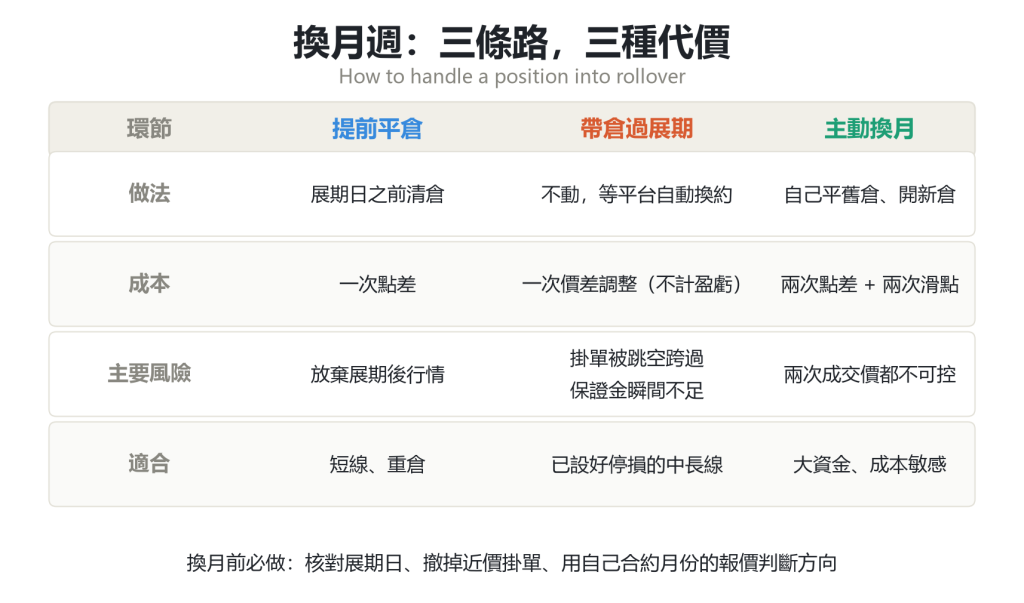
持倉處置有三條路,各有代價。

提前平倉。 在展期日之前清掉倉位,省掉跳空與掛單風險,代價是一次點差和放棄展期後的行情。適合短線單和倉位偏重的帳戶。

帶倉過展期。 什麼都不做,讓平台自動換約。資金調整會把盈虧補齊,但必須提前把停利停損從跳空區間裡挪出來,並確認保證金水準有足夠餘量。適合已經設好有效停損的中長線持倉。

主動換月。 自己平掉舊合約、開新合約,能精確控制成交價位,代價是兩次點差和兩次滑點。適合倉位大、對成本敏感的帳戶。

無論選哪條路,換月前都要做三件事:核對平台公布的展期日、把掛單從現價附近撤走、把新聞裡的價格換成自己合約月份的價格再判斷方向。選擇好了平臺之後,可以在投入真實資金前透過模擬帳戶進行練習,若您準備就緒,可以考慮真實開戶。您還可以透過Ultima Markets訂閱電子書或是參與Ultima教育學院講座免費學習更多投資技巧。

原油換月週三種持倉處置方式對比表:提前平倉、帶倉過展期、主動換月

移倉換月換掉的是合約月份,價格基準隨之平移,停損位和倉位要跟著重算。月差走闊說明緊張集中在近端,持倉越靠近交割月,波動越不受遠期供需約束。

FAQ

Q1:移倉換月會讓我的持倉虧錢嗎?

正常情況下不會,平台會把新舊合約的價差以資金調整的方式記入帳戶,帳面淨值保持連貫。真正的風險來自掛單被跳空跨過,以及換月後停損仍按舊合約的價格設定。

Q2:為什麼平台的原油合約比 NYMEX 提前到期?提前多少?

CFD 不交割實物,平台只需在標的合約失去流動性之前平移報價,停盤日因此早於交易所。以 Ultima Markets 為例,10 月 CL-OIL 的展期日在 10 月 14 日,比 NYMEX 早四個營業日。

Q3:換月期間還能正常交易嗎?點差會不會變大?

可以交易,但展期前後半小時流動性偏薄,點差通常會明顯變寬。穩妥的做法是避開這段視窗,並把倉位控制在平時的一半以內。

風險提示與免責聲明

本文內容僅供教育與資訊參考,不構成任何投資建議或買賣要約。差價合約(CFD)屬於槓桿性金融產品,可能導致損失超過您的初始投入,請根據自身風險承受能力謹慎決策。文中價格數據來自公開行情與交易所揭露,展期日程來自 Ultima Markets 官方公告,如有出入以官方最新公布為準。歷史績效不代表未來表現,交易前請務必充分了解產品特性與相關風險。

立即分享

  • Article Details
  • Article Details
  • Article Details

免責聲明: 本內容僅供信息參考之用,不構成,也不應被視為任何形式的金融、投資或其他專業建議。文中所述觀點或意見,均不代表 Ultima Markets 或作者對任何具體投資產品、策略或交易行為的推薦。讀者在做出投資決策時,不應僅依賴本內容,建議根據自身情況尋求獨立的專業意見。

目錄

  • 一、NYMEX 11 月合約 10 月 21 日凌晨停盤,UM 的 CL-OIL 早四個營業日換月
  • 二、移倉換月換掉的是合約月份
  • 三、換月週怎麼處理持倉
  • FAQ
  • 風險提示與免責聲明

Thank you for visiting the Ultima Markets website. Please note that this website is intended for individuals residing in jurisdictions where accessing is permitted by law. Ultima and its affiliated entities do not operate in your home jurisdictions.

By clicking on ''Acknowledge'', you confirm that you are entering this website solely based on your initiative and not as a result of any specific marketing outreach. You wish to obtain information from this website based on reverse solicitation principles, in accordance with the applicable laws of your home jurisdiction.